Domain kredite-für-rentner.de kaufen?
Wir ziehen mit dem Projekt
kredite-für-rentner.de um.
Sind Sie am Kauf der Domain
kredite-für-rentner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredite-für-rentner.de kaufen?
Der Victron Battery Monitor BMV 712 Smart ist ein Gerät zur Überwachung von Batterien.
Der Victron Battery Monitor BMV 712 Smart ist ein hochwertiges Gerät, das speziell für die Überwachung von Batterien entwickelt wurde. Mit Hilfe dieses Monitors können verschiedene Parameter wie Spannung, Strom, Leistung und Ladezustand der Batterien genau überwacht werden. Durch die präzise Überwachung können Probleme frühzeitig erkannt und die Lebensdauer der Batterien verlängert werden. Der BMV 712 Smart ist somit ein unverzichtbares Werkzeug für den zuverlässigen Betrieb von Batteriesystemen. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **


Ähnliche Suchbegriffe für Bmv
Top-Angebote
Produkte zum Begriff Bmv:
-
Victron Energy BMV-712 Smart BAM030712000R BatterieüberwachungMit integriertem Bluetooth Mit seinem eingebauten Bluetooth ist das BMV Smart bereit für das Zeitalter des "Internets der Dinge" (IdD). Die meisten anderen Victron Energy Produkte verfügen ebenso über Bluetooth. Die drahtlose Kommunikation zwischen den Produkten vereinfacht so die Installation von Systemen und verbessert die Leistung. Herunterladen der Victron Bluetooth App Mit einem Smartphone oder einem anderen Bluetooth-fähigen Gerät die - Einstellungen anpassen, - alle wichtigen Daten auf einem Bildschirm anzeigen lassen, - Verlaufsdaten anzeigen lassen und - auf die neuste Software aktualisieren, wenn neue Funktionen verfügbar sind. Einfache Installation Sämtliche elektrischen Anschlüsse werden mit dem Leiterplatten-Steckverbinder am Strom-Shunt vorgenommen. Der Shunt ist mit dem Wächter über ein Standard RJ12-Telefonkabel verbunden. Im Lieferumfang enthalten: RJ 12-Kabel (10 m) und Batteriekabel mit Sicherung (2 m); Es werden keine weiteren Bauteile benötigt. Außerdem werden eine separate Frontblende für ein quadratisches oder rundes Display; ein Sicherheits-Ring für eine rückseitige Montage und Schrauben für eine frontseitige Montage mitgeliefert. Überwachung der Mittelpunktspannung Eine beschädigte Zelle oder eine beschädigte Batterie kann eine ganze große, teure Batteriebank zerstören. Wenn Batterien in Serie geschaltet sind, kann durch die Messung der Mittelpunkts Spannung eine rechtzeitige Warnmeldung erzeugt werden. Bitte beachten Sie auch das BMV-Handbuch, Abschnitt 5.2 für weitere Informationen. Wir empfehlen unseren Battery Balancer (BMS012201000), um die Lebensdauer von in Serie geschalteten Blei-Säure-Batterien zu maximieren. Sehr geringe Stromaufnahme von der Batterie Stromverbrauch: 0,7 Ah pro Monat (1 mA) bei 12 V und 0,6 Ah pro Monat (0,8 mA) bei 24 V Insbesondere Lithium-Ionen-Batterien haben nahezu keinerlei Kapazitäten übrig, wenn sie bis zum Abschalten aufgrund niedriger Spannung entladen werden. Nach dem Abschalten aufgrund niedriger Spannung liegt die Kapazitätsreserve einer Lithium-Ionen-Batterie bei ungefähr 1 Ah pro 1000 Ah Batteriekapazität. Die Batterie wird beschädigt, wenn die verbleibende Reservekapazität aus der Batterie entnommen wird. Ein Reststrom von 10 mA zum Beispiel kann eine 200 Ah Batterie beschädigen, wenn das System über 8 Tage lang im entladenen Zustand belassen wird. Bistabiles Alarmrelais Verhindert im Falle eines Alarms eine erhöhte Stromentnahme. Weitere Merkmale - Batteriespannung, Strom, Leistung, verbrauchte Amperestunden und Ladezustand - Restlaufzeit bei aktueller Entladerate - Programmierbarer visueller und akustischer Alarm - Programmierbares Relais, um unwesentliche Lasten abzuschalten oder bei Bedarf einen Generator einzuschalten. - Ein 500 Ampere Schnellanschluss-Shunt und ein Anschluss-Set. - Shunt-Kapazität bis zu 10.000 Ampere auswählbar. - VE.Direct Kommunikationsanschluss - Speichert eine große Bandbreite an Verlaufsdaten, anhand derer Nutzungsmuster und Batteriezustand bewertet werden können. - Breiter Eingangsspannungsbereich: 9,5 – 95V - Hohe Strommessauflösung 10 mA (0,01 A) - Zusätzlicher Eingang zum Messen von Spannung (einer zweiten Batterie), Temperatur oder Mittelpunktspannung sowie zugehörige Alarm- und Relais-Einstellungen.169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
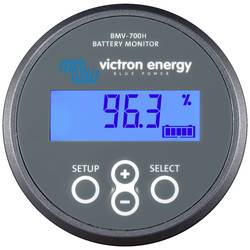
Victron Energy BMV-700 H BAM010700100 BatteriemonitorDer BMV-700 ist ein hochpräziser Batteriewächter. Die wesentliche Funktion eines Batteriewächters besteht darin, die verbrauchten Amperestunden und den Ladezustand einer Batterie zu berechnen. Die verbrauchten Amperestunden werden durch Integration des in oder aus der Batterie fließenden Stroms berechnet.685,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron Energy RJ12 UTP BMV ASS030066150 AnschlusskabelEin Kabel zum Anschluss des BMV-Shunts an das BMV-Hauptgerät. Ein RJ12-Kabel wird standardmäßig mit einem BMV-Batteriemonitor geliefert, aber wenn dieses Kabel zu lang oder zu kurz ist, kann es durch eines dieser Kabel ersetzt werden, die in Längen von 0,3 bis zu 30 Metern erhältlich sind.42,08 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lefima MB-BMV-2616-2HM PM2 SchwarzLefima MB-BMV-2616-2HM, CarboStruck Serie, 26" x 16" (66cmx40cm), Kessel Farbe: schwarz, Wasserfest verleimter Hartholzzylinder, 2 Ringdämpfer, 4 Tragösen, Stimmschlüssel, 16 in die Spannhaken versenkte Spannschrauben, PowerMax 2 black Felle, Gewicht: 5,8kg, 110 dB, inkl. Abstellfüße und Tasche1398,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie funktioniert die Rückzahlungsoption für Darlehen und Kredite? Gibt es verschiedene Möglichkeiten, die Rückzahlung zu gestalten?
Die Rückzahlungsoption für Darlehen und Kredite erfolgt in der Regel in monatlichen Raten, die aus einem Teil des geliehenen Betrags und Zinsen bestehen. Es gibt verschiedene Möglichkeiten, die Rückzahlung zu gestalten, wie z.B. die Wahl zwischen einer festen oder variablen Zinsrate, einer längeren oder kürzeren Laufzeit oder die Möglichkeit von Sondertilgungen. Es ist wichtig, die Rückzahlungsmodalitäten vor Vertragsabschluss genau zu prüfen und gegebenenfalls mit dem Kreditgeber zu verhandeln. **
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **

Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **
Was sind übliche Rückzahlungsfristen für Kredite und Darlehen?
Übliche Rückzahlungsfristen für Kredite und Darlehen liegen in der Regel zwischen 1 und 30 Jahren, abhängig von der Höhe des Kredits. Bei kurzfristigen Darlehen wie beispielsweise einem Mikrokredit können die Rückzahlungsfristen auch nur wenige Monate betragen. Die genaue Rückzahlungsfrist wird bei Vertragsabschluss festgelegt. **
Top-Angebote
Produkte zum Begriff Bmv:
-
Victron Energy BMV-700 BAM010700000R BatterieüberwachungBatterie-"Tankuhr", Restlaufanzeiger und vieles mehr Die verbleibende Batteriekapazität hängt von den verbrauchten Amperestunden, dem Entladestrom, der Temperatur und dem Alter der Batterie ab. Es sind komplexe Softwarealgorithmen erforderlich, um all diese Variablen zu berücksichtigen. Abgesehen von den grundlegenden Anzeigeoptionen wie Spannung, Strom und verbrauchte Amperestunden zeigt die BMV-700 Serie auch den Ladezustand, die Restlaufzeit und den Stromverbrauch in Watt an. Der BMV-702 verfügt über einen zusätzlichen Eingang, der sich zum Messen der Spannung (einer zweiten Batterie), Temperatur oder Mittelpunktspannung (siehe unten) programmieren lässt. Einfache Installation Sämtliche elektrischen Anschlüsse werden mit dem Leiterplatten-Steckverbinder am Strom-Shunt vorgenommen. Der Shunt ist mit dem Wächter über ein Standard RJ12-Telefonkabel verbunden. Im Lieferumfang enthalten: RJ 12-Kabel (10 m) und Batteriekabel mit Sicherung (2 m); Es werden keine weiteren Bauteile benötigt. Außerdem werden eine separate Frontblende für ein quadratisches oder rundes Display; ein Sicherheits-Ring für eine rückseitige Montage und Schrauben für eine frontseitige Montage mitgeliefert. Einfaches Programmieren Ein Schnellinstallationsmenü und ein ausführliches Setup-Menü mit Bildlauf unterstützt den Nutzer, wenn er die verschiedenen Einstellungen vornimmt. Bitte beachten Sie das Handbuch für weitere Einzelheiten. Überwachung der Mittelpunktsspannung (nur BMV-702) Diese Funktion, die häufig in der Industrie verwendet wird, um große und kostenintensive Batteriebänke zu überwachen, ist nun zum ersten Mal zu einem günstigeren Preis erhältlich, damit jede beliebige Batteriebank überwacht werden kann. Eine Batteriebank besteht aus einem Strang in Reihe geschalteter Zellen. Die Mittelpunktsspannung ist die Spannung nach der Hälfte des Strangs. Im Idealfall beträgt die Mittelpunktsspannung genau die Hälfte der Gesamtspannung. In der Praxis kommt es jedoch zu Abweichungen. Diese sind von zahlreichen Faktoren abhängig, wie z. B. von einem unterschiedlichen Ladezustand bei neuen Batterien oder Zellen, unterschiedlichen Temperaturen, internen Leckströmen, Kapazitäten und noch vielen weiteren. Große oder zunehmende Abweichungen der Mittelpunktsspannung deuten auf eine unsachgemäße Batteriepflege oder eine fehlerhafte Batterie bzw. Zelle hin. Korrigierende Maßnahmen infolge eines Mittelpunktsspannungsalarms können ernsthafte Schäden an einer teuren Batterie verhindern. Bitte beachten Sie auch das Handbuch für weitere Informationen. Standardfunktionen - Batteriespannung, Strom, Leistung, verbrauchte Amperestunden und Ladezustand - Restlaufzeit bei aktueller Entladerate - Programmierbarer visueller und akustischer Alarm - Programmierbares Relais, um unwesentliche Lasten abzuschalten oder bei Bedarf einen Generator einzuschalten. - Ein 500 Ampere Schnellanschluss-Shunt und ein Anschluss-Set. - Shunt-Kapazität bis zu 10.000 Ampere auswählbar. - VE.Direct Kommunikationsanschluss - Speichert eine große Bandbreite an Verlaufsdaten, anhand derer Nutzungsmuster und Batteriezustand bewertet werden können. - Breiter Eingangsspannungsbereich: 9,5 – 95 V - Hohe Strommessauflösung 10 mA (0,01 A) - Geringer Stromverbrauch 2,9 Ah pro Monat (4 mA) bei 12 V und 2,2 Ah pro Monat (3 mA) bei 24 V Zusatzfunktionen des BMV-702 - Zusätzlicher Eingang zum Messen von Spannung (einer zweiten Batterie), Temperatur oder Mittelpunktsspannung sowie zugehörige Alarm- und Relais-Einstellungen. - BMV 700HS: 60 bis 385 VDC Spannungsbereich - Kein Vorteiler erforderlich. Hinweis: Nur geeignet für Systeme mit geerdetem Minuspol (Batteriewächter ist nicht vom Shunt isoliert). Weitere Optionen des Batteriewächters: - VE.Net-Batterie-Wächter (VBC) - Hochspannungs-VE.Net Batterie-Wächter: 70 bis 350 VDC - Lynx Shunt VE.Net - Lynx Shunt VE.Can Mehr zur Mittelpunktsspannung: Eine beschädigte Zelle oder eine beschädigte Batterie kann eine ganze große, teure Batteriebank zerstören. Wenn Batterien124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron Energy BMV-712 Smart BAM030712000R BatterieüberwachungMit integriertem Bluetooth Mit seinem eingebauten Bluetooth ist das BMV Smart bereit für das Zeitalter des "Internets der Dinge" (IdD). Die meisten anderen Victron Energy Produkte verfügen ebenso über Bluetooth. Die drahtlose Kommunikation zwischen den Produkten vereinfacht so die Installation von Systemen und verbessert die Leistung. Herunterladen der Victron Bluetooth App Mit einem Smartphone oder einem anderen Bluetooth-fähigen Gerät die - Einstellungen anpassen, - alle wichtigen Daten auf einem Bildschirm anzeigen lassen, - Verlaufsdaten anzeigen lassen und - auf die neuste Software aktualisieren, wenn neue Funktionen verfügbar sind. Einfache Installation Sämtliche elektrischen Anschlüsse werden mit dem Leiterplatten-Steckverbinder am Strom-Shunt vorgenommen. Der Shunt ist mit dem Wächter über ein Standard RJ12-Telefonkabel verbunden. Im Lieferumfang enthalten: RJ 12-Kabel (10 m) und Batteriekabel mit Sicherung (2 m); Es werden keine weiteren Bauteile benötigt. Außerdem werden eine separate Frontblende für ein quadratisches oder rundes Display; ein Sicherheits-Ring für eine rückseitige Montage und Schrauben für eine frontseitige Montage mitgeliefert. Überwachung der Mittelpunktspannung Eine beschädigte Zelle oder eine beschädigte Batterie kann eine ganze große, teure Batteriebank zerstören. Wenn Batterien in Serie geschaltet sind, kann durch die Messung der Mittelpunkts Spannung eine rechtzeitige Warnmeldung erzeugt werden. Bitte beachten Sie auch das BMV-Handbuch, Abschnitt 5.2 für weitere Informationen. Wir empfehlen unseren Battery Balancer (BMS012201000), um die Lebensdauer von in Serie geschalteten Blei-Säure-Batterien zu maximieren. Sehr geringe Stromaufnahme von der Batterie Stromverbrauch: 0,7 Ah pro Monat (1 mA) bei 12 V und 0,6 Ah pro Monat (0,8 mA) bei 24 V Insbesondere Lithium-Ionen-Batterien haben nahezu keinerlei Kapazitäten übrig, wenn sie bis zum Abschalten aufgrund niedriger Spannung entladen werden. Nach dem Abschalten aufgrund niedriger Spannung liegt die Kapazitätsreserve einer Lithium-Ionen-Batterie bei ungefähr 1 Ah pro 1000 Ah Batteriekapazität. Die Batterie wird beschädigt, wenn die verbleibende Reservekapazität aus der Batterie entnommen wird. Ein Reststrom von 10 mA zum Beispiel kann eine 200 Ah Batterie beschädigen, wenn das System über 8 Tage lang im entladenen Zustand belassen wird. Bistabiles Alarmrelais Verhindert im Falle eines Alarms eine erhöhte Stromentnahme. Weitere Merkmale - Batteriespannung, Strom, Leistung, verbrauchte Amperestunden und Ladezustand - Restlaufzeit bei aktueller Entladerate - Programmierbarer visueller und akustischer Alarm - Programmierbares Relais, um unwesentliche Lasten abzuschalten oder bei Bedarf einen Generator einzuschalten. - Ein 500 Ampere Schnellanschluss-Shunt und ein Anschluss-Set. - Shunt-Kapazität bis zu 10.000 Ampere auswählbar. - VE.Direct Kommunikationsanschluss - Speichert eine große Bandbreite an Verlaufsdaten, anhand derer Nutzungsmuster und Batteriezustand bewertet werden können. - Breiter Eingangsspannungsbereich: 9,5 – 95V - Hohe Strommessauflösung 10 mA (0,01 A) - Zusätzlicher Eingang zum Messen von Spannung (einer zweiten Batterie), Temperatur oder Mittelpunktspannung sowie zugehörige Alarm- und Relais-Einstellungen.169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron Energy BMV-700 H BAM010700100 BatteriemonitorDer BMV-700 ist ein hochpräziser Batteriewächter. Die wesentliche Funktion eines Batteriewächters besteht darin, die verbrauchten Amperestunden und den Ladezustand einer Batterie zu berechnen. Die verbrauchten Amperestunden werden durch Integration des in oder aus der Batterie fließenden Stroms berechnet.685,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Victron Battery Monitor BMV 712 Smart ist ein Gerät zur Überwachung von Batterien.
Der Victron Battery Monitor BMV 712 Smart ist ein hochwertiges Gerät, das speziell für die Überwachung von Batterien entwickelt wurde. Mit Hilfe dieses Monitors können verschiedene Parameter wie Spannung, Strom, Leistung und Ladezustand der Batterien genau überwacht werden. Durch die präzise Überwachung können Probleme frühzeitig erkannt und die Lebensdauer der Batterien verlängert werden. Der BMV 712 Smart ist somit ein unverzichtbares Werkzeug für den zuverlässigen Betrieb von Batteriesystemen. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Bmv
-
Victron Energy RJ12 UTP BMV ASS030066150 AnschlusskabelEin Kabel zum Anschluss des BMV-Shunts an das BMV-Hauptgerät. Ein RJ12-Kabel wird standardmäßig mit einem BMV-Batteriemonitor geliefert, aber wenn dieses Kabel zu lang oder zu kurz ist, kann es durch eines dieser Kabel ersetzt werden, die in Längen von 0,3 bis zu 30 Metern erhältlich sind.42,08 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lefima MB-BMV-2616-2HM PM2 SchwarzLefima MB-BMV-2616-2HM, CarboStruck Serie, 26" x 16" (66cmx40cm), Kessel Farbe: schwarz, Wasserfest verleimter Hartholzzylinder, 2 Ringdämpfer, 4 Tragösen, Stimmschlüssel, 16 in die Spannhaken versenkte Spannschrauben, PowerMax 2 black Felle, Gewicht: 5,8kg, 110 dB, inkl. Abstellfüße und Tasche1398,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlungsoption für Darlehen und Kredite? Gibt es verschiedene Möglichkeiten, die Rückzahlung zu gestalten?
Die Rückzahlungsoption für Darlehen und Kredite erfolgt in der Regel in monatlichen Raten, die aus einem Teil des geliehenen Betrags und Zinsen bestehen. Es gibt verschiedene Möglichkeiten, die Rückzahlung zu gestalten, wie z.B. die Wahl zwischen einer festen oder variablen Zinsrate, einer längeren oder kürzeren Laufzeit oder die Möglichkeit von Sondertilgungen. Es ist wichtig, die Rückzahlungsmodalitäten vor Vertragsabschluss genau zu prüfen und gegebenenfalls mit dem Kreditgeber zu verhandeln. **
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **
-
Was sind übliche Rückzahlungsfristen für Kredite und Darlehen?
Übliche Rückzahlungsfristen für Kredite und Darlehen liegen in der Regel zwischen 1 und 30 Jahren, abhängig von der Höhe des Kredits. Bei kurzfristigen Darlehen wie beispielsweise einem Mikrokredit können die Rückzahlungsfristen auch nur wenige Monate betragen. Die genaue Rückzahlungsfrist wird bei Vertragsabschluss festgelegt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.